Før sommerferien besluttede man at sænke beløbsgrænsen. Men det ser ikke ud til, at det bliver fra den 1. december som aftalt.
NYHED10-11 - 2022

I slutningen af juni blev landets virksomheder stillet i udsigt, at den såkaldte beløbsgrænse ville blive sænket fra den 1. december. Det er det krav til lønnen, som medarbejdere uden for EU skal have om året, hvis danske virksomheder ønsker at rekruttere lige netop dem.
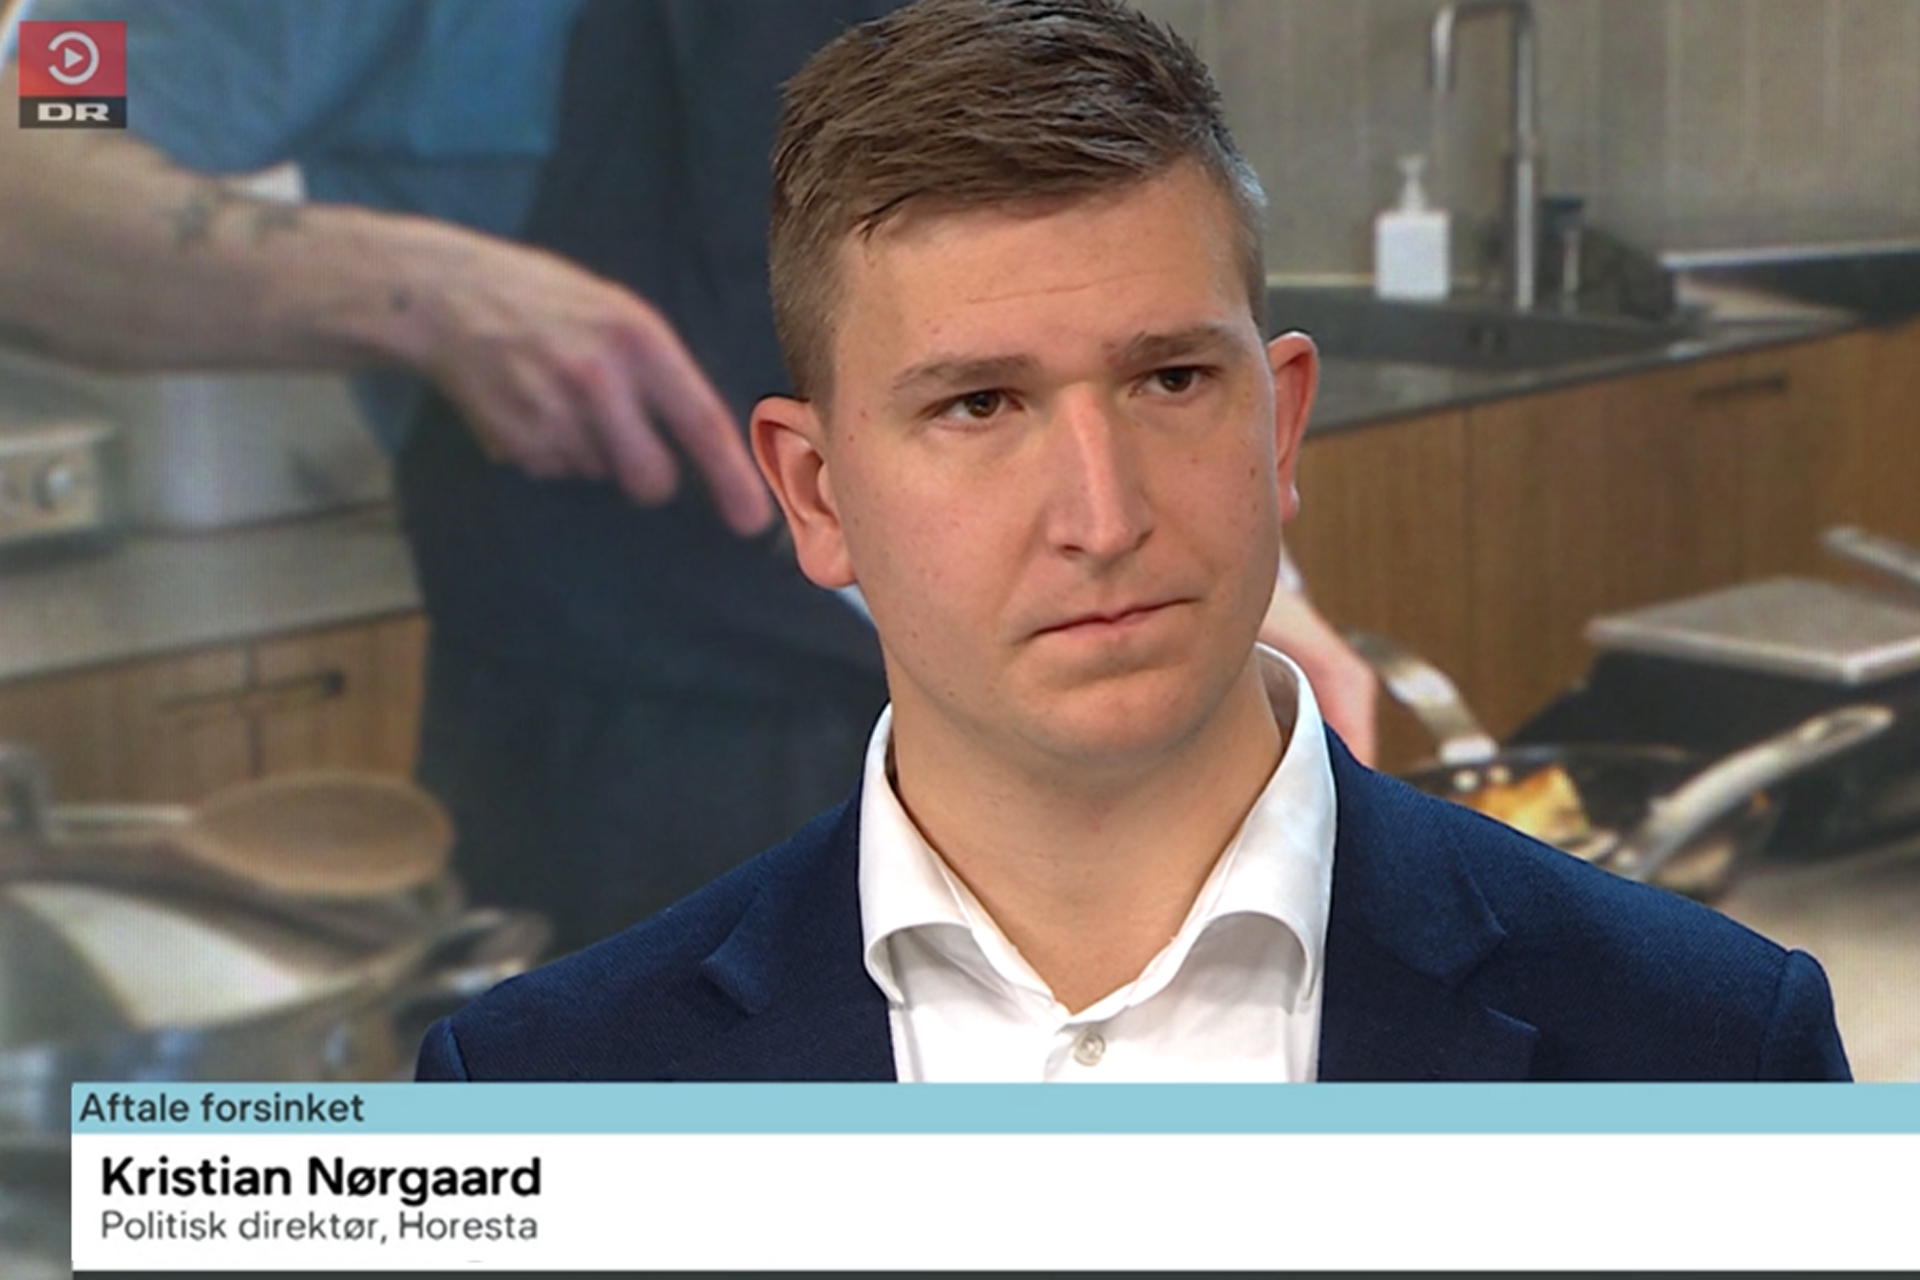
Men ca. 20 dage før den varslede lovændring er der endnu ikke fremsat et lovforslag, og det kritiserer HORESTAs politiske direktør, Kristian Nørgaard, i dag i DR TV-Avisen. Han tror ikke længere på, at den oprindelige plan holder.
”Det er dybt frustrerende. Og det er simpelthen ikke godt nok. Når man indgår en aftale og stiller virksomhederne noget i udsigt, og det så ikke sker, så er man nødt til at få speedet processen op. Vi har brug for de her hænder nu. Der er brug for talenter, der kan bidrage til dansk gastronomi og udviklingen af den,” siger han.
Kristian Nørgaard understreger, at det er et stort beløb, som den danske statskasse går glip af, da der stadig er mange virksomheder i erhvervet, som er nødt til at sige nej til omsætning.
Han understreger, at det her område bør være en topprioritet, når en ny regering er fundet.
Se hele indslaget her (efter 8:10).
15-10-2026
15-10-2026
15-10-2026
15-10-2026
15-10-2026
15-10-2026
15-10-2026
Regeringens plan om en turistskat på overnatninger i København og Aarhus er ikke med i finanslovsudspillet. Til gengæld vil regeringen fra 2028 indføre en afgift på 200 kr. pr. krydstogtpassager, som ventes at indbringe staten 300 mio. kr. årligt.
En turismeskat på 20 kr. pr. overnatning i København og Aarhus kan give staten en årlig indtægt på omkring 350 mio. kr. Det viser nye beregninger fra skatte- og vækstminister Jakob Engel-Schmidt, der samtidig understreger, at der er betydelig usikkerhed om konsekvenserne.
Regeringen overvejer ifølge et internt notat en turistskat på 20 kr. pr. overnatning i København og Aarhus som led i finansieringen af et kommende skatteudspil. Turistmonitor peger i en analyse på uenighed om både selve afgiften og anvendelsen af indtægterne.

